近日,多家上市银行披露了2026年上半年业绩报告,资产质量成为市场关注的焦点。不良贷款余额与不良贷款率是衡量商业银行风险管控能力和金融体系稳健水平的关键指标,直接反映了行业的整体风险状况。在保持银行资产质量稳定的基础上,加快优化重点领域信贷结构、主动防控风险,有助于提升金融服务实体经济的效果。
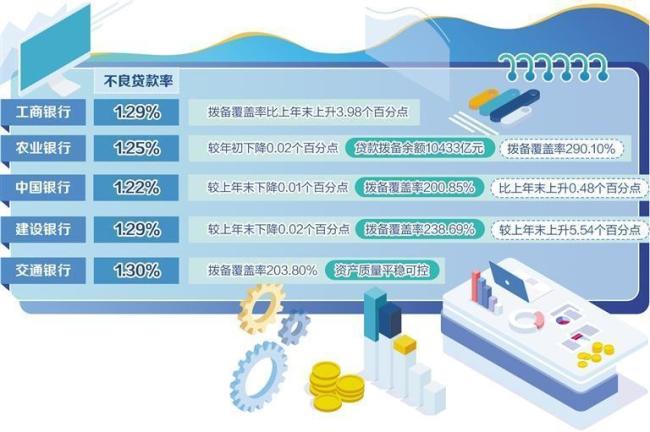
资产质量对商业银行至关重要,不良贷款率和拨备覆盖率是衡量信贷风险的核心参数,直接影响银行的长期生存能力。经济波动时,这些指标的变化能提前预警信用风险,促使银行及时调整信贷政策,避免风险累积。今年以来,我国商业银行资产质量总体趋稳。大型银行表现稳健,资本实力充足。例如,工商银行的不良贷款率降至1.29%,拨备覆盖率上升3.98个百分点;农业银行的不良贷款率为1.25%,较年初下降0.02个百分点,拨备覆盖率为290.10%;中国银行的不良贷款率为1.22%,拨备覆盖率为200.85%;建设银行的不良贷款率为1.29%,拨备覆盖率为238.69%;交通银行的不良贷款率为1.30%,拨备覆盖率为203.80%。
在减量提质政策引导下,中小银行也在持续优化资产质量,增强风险抵补能力。浙江农商银行系统通过加快推进不良贷款清收,提升资产质量和经营效益,引导更多金融资源投入支农支小。柯城农商银行以“林碳期权”机制创新和碳减排工具为抓手,探索金融助力区域生态产品价值实现与产业低碳转型的新路径。泰顺农商银行加大杨梅等涉农产业信贷供给,构建差异化信贷框架,有效疏通微型农创项目的融资堵点。上海农商银行上半年实现营收净利双增,不良贷款率进一步下降,专业化经营与精细化管理水平显著提升。江苏银行的不良贷款率为0.81%,拨备覆盖率维持在300%以上;杭州银行的不良贷款率为0.76%,拨备覆盖率达到471.96%。

两类指数都属于典型的高弹性品种。
8月26日消息,韵达控股发布2026年半年度报告。
在向媒体投诉瓜子二手车“卖车不过户”“业务员开车逃高速费”等问题后,消费者王海不但没有收到问题的解决方案,反而遭遇了一场“呼死你”的风波。
以“卖吊牌”闻名的南极电商(002127.SZ),正与昔日核心客户上海新和兆企业发展有限公司(以下简称“新和兆”)陷入一场天价商标互诉战。


